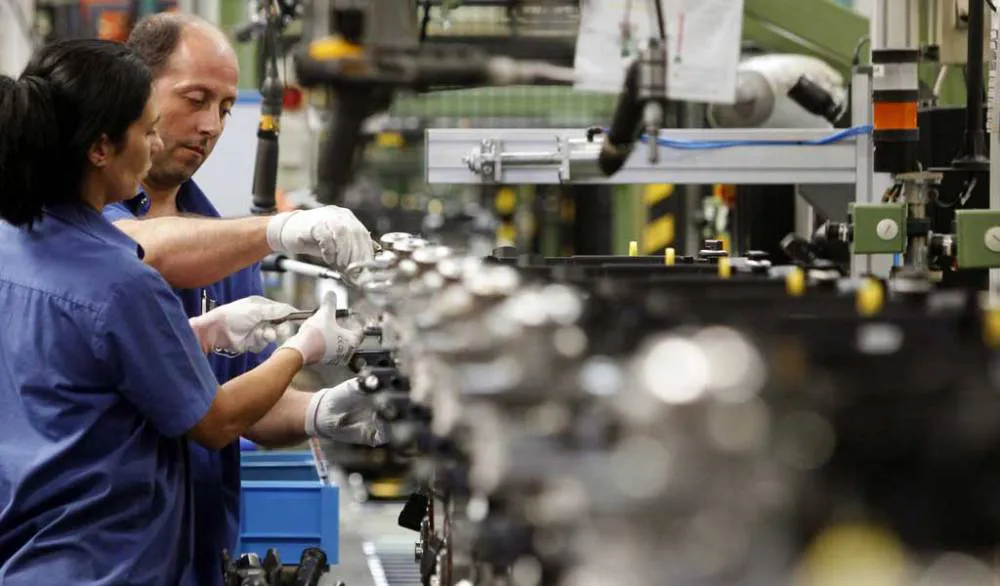
Según datos oficiales del INDEC, el Estimador Mensual de Actividad Económica (EMAE) apenas avanzó un 0,1% mensual y profundizó su caída interanual al 1,7%. La industria, el comercio y la construcción siguen en terreno negativo, mientras la debilidad del consumo interno y la falta de crédito incrementan las alertas sobre el cierre del año.
ECONOMÍA | La economía argentina no logró recuperarse en agosto del duro traspié de julio. Los datos oficiales publicados por el Instituto Nacional de Estadística y Censos (INDEC) revelaron que el Estimador Mensual de Actividad Económica (EMAE) avanzó un escaso 0,1% mensual en la medida desestacionalizada, un resultado insuficiente para contrarrestar el deterioro previo y que ratifica las señales de estancamiento.
Con un Producto Bruto Interno (PBI) que ya se contrajo un 0,6% durante el segundo trimestre, las cifras de agosto complican las proyecciones del tercer trimestre y mantienen latente la posibilidad de ingresar formalmente en una recesión técnica (dos trimestres consecutivos en terreno negativo).
«La señal es de estabilización en un nivel bajo más que de rebote», advirtió Joaquín Aranguiz, economista de la Fundación Libertad, al analizar la serie tendencia-ciclo que se mantiene en niveles planos desde mediados de 2025.
1. El tercer trimestre, al borde del terreno negativo
Para evitar una recesión en el cómputo trimestral, los analistas coinciden en que la economía necesitaría un repunte improbable en septiembre.
Proyección privada: Gonzalo Carrera, analista de la consultora Equilibra, precisó que para evitar la recesión la economía tendría que crecer más del 8,5% mensual en septiembre.Escenario probable: El especialista remarcó que, aun si septiembre lograra un repunte mensual del 1,5%, el tercer trimestre cerraría igualmente con una caída del 2,3%.
En la comparación interanual, el EMAE registró su segundo retroceso consecutivo con una baja del 1,7% respecto a agosto del año anterior.
2. Los sectores más afectados: Industria, Comercio y Construcción
El estancamiento muestra una marcada brecha entre la economía primaria y el mercado interno:
Sectores en rojo: La industria, el comercio, la construcción, el transporte y la intermediación financiera continúan más de un 4% por debajo de sus niveles de marzo de este año.
Caída acumulada: Al comparar con inicios de 2025, el deterioro es más severo en rubros clave para la mano de obra: la industria acumula una caída del 8% y el comercio retrocede un 7%.
Falta de demanda: De acuerdo a una encuesta del INDEC entre empresarios industriales, el 54% identificó a la debilidad de la demanda interna como el principal obstáculo para producir. Solo el 4,9% prevé contratar personal en el último trimestre.
En contraposición, los únicos rubros que mostraron mejoras interanuales significativas fueron minería/petróleo (impulsados por Vaca Muerta) y restaurantes y hoteles. Sin embargo, la tracción de la energía no logra generar los puestos de trabajo masivos que requieren los sectores urbanos.
3. Recorte en las proyecciones de crecimiento para el año
El freno en la actividad reabrió el debate sobre el desempeño económico global. Mientras a principios de año el mercado proyectaba una expansión cercana al 3%, las consultoras privadas y el Relevamiento de Expectativas de Mercado (REM) ya ubican la estimación anual de crecimiento más cerca del 1%.
Los principales frenos a la recuperación:
Consumo e Ingresos: Pérdida del poder adquisitivo del salario formal y menor tracción del crédito.
Tasas de Interés y Crédito: Dificultades de acceso al financiamiento por altas tasas préstamos.
Inversión en pausa: Cautela e incertidumbre ante la proximidad del calendario electoral.
Ajuste Fiscal: Efecto contractivo del gasto público para sostener el superávit primario en un contexto de menor recaudación.
A pesar del impulso de las exportaciones netas, especialistas de la consultora LCG y EcoAnalytics coinciden en que las ventas al exterior siguen concentradas en pocos sectores y no tienen el peso suficiente para empujar al conjunto de la demanda interna.