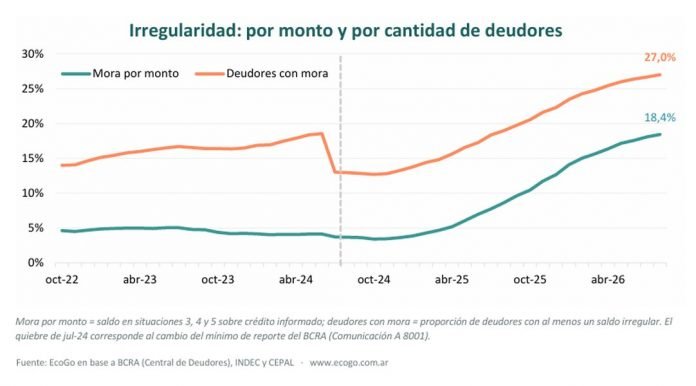
El indicador nacional trepó 8 puntos en comparación con el año pasado. Sin embargo, en el desglose por monto, Entre Ríos anotó un 14,5%, ubicándose sustancialmente por debajo del promedio general del 18,4%.
CONCORDIA / Nacional — La morosidad en el financiamiento a las familias argentinas alcanzó un nuevo máximo en agosto: el 27% de los deudores registró al menos un saldo irregular, lo que representa una suba de 0,3 puntos porcentuales respecto de julio y un incremento de 8 puntos en la comparación interanual.
Por su parte, la mora medida por monto del crédito trepó al 18,4%, acumulando 22 meses consecutivos de crecimiento sostenido. En este escenario, Entre Ríos figura entre las jurisdicciones con menor nivel de morosidad por monto, al registrar un 14,5%.
                   MAPA DE MOROSIDAD Y CRÉDITO FAMILIAR
 ─────────────────────────────────────────────────────────────────────────
  • Mora por deudores (Nacional):    27,0%  (Máximo de la serie).
  • Mora por monto (Nacional):       18,4%  (22 meses de suba consecutiva).
  • Provincias con mayor mora:       La Rioja (26,2%), Santa Cruz (24,2%),
                                     San Luis (24,2%).
  • Provincias con menor mora:       Entre Ríos (14,5%), La Pampa, CABA.
  • Financiamiento total a familias: $101,9 billones (+0,8% real en agosto).
 ─────────────────────────────────────────────────────────────────────────
Brecha entre el sistema bancario y los proveedores no financieros
El análisis por tipo de entidad refleja una marcada divergencia en la calidad de la cartera de crédito. Mientras que el sistema financiero tradicional registra una mora por monto del 16,1%, el segmento de proveedores no financieros de crédito —como tarjetas de comercios y financieras fiduciarias— alcanza un 31,7%, casi duplicando la cifra bancaria. Este último sector concentra el 14,8% del total del crédito otorgado.
Investigadores del sector señalan que el incremento de la irregularidad se concentró principalmente en los créditos clasificados en situación 5 (considerados irrecuperables), mientras que los atrasos de menor plazo comenzaron a mostrar desaceleración.
Leve mejora en la mora operativa y nivel de endeudamiento
A pesar del máximo alcanzado en la cartera irregular acumulada, la mora operativa —asociada a los atrasos de corta duración— descendió al 10,6%, marcando su segundo mes consecutivo en baja con una reducción de 0,4 puntos porcentuales.
En cuanto al volumen global, el financiamiento a personas físicas ascendió a $101,9 billones, lo que representa una suba del 0,8% real en términos mensuales y un crecimiento interanual del 3,9%, aunque el nivel se mantiene por debajo del pico registrado en diciembre de 2025.
Por último, el peso del endeudamiento respecto del Producto Bruto Geográfico (PBG) exhibe heterogeneidad en el mapa federal: Tucumán encabeza la lista con un ratio del 13,8% —seguido por Catamarca (12,4%) y Formosa (12,1%)—, frente a una media nacional del 9%.